ZAPP Versicherungsmakler – Schopfheim, Lörrach, Freiburg

UNABHÄNGIGE ALTERSVORSORGEBERATUNG · ZAPP SÜDBADEN

Altersvorsorgedepot 2027.
Mehr Anlagefreiheit.
Mit Förderung vorsorgen.

Fonds, ETFs und Aktien innerhalb der gesetzlichen Anlageregeln – ohne verpflichtende Kapitalgarantie. Das eröffnet Renditechancen für Ihre Altersvorsorge.

Besonders bei einem langen Anlagehorizont kann das für renditeorientierte Sparer interessant sein. Voraussetzung ist, dass Sie Kursschwankungen und mögliche Verluste tragen können. Ob die neue Förderung höher ausfällt und ob ein bestehender Riester-Vertrag weiterhin sinnvoll ist, prüfen wir individuell.

Ihre erste Orientierung

Wir möchten Ihnen zeigen, welche Förderung für Sie infrage kommt und was daraus werden könnte. Die passende Lösung und alle weiteren Fragen besprechen wir gemeinsam.

Jetzt informieren. In Ruhe vergleichen. Gemeinsam entscheiden.

01 / FÖRDERBERECHTIGUNG PRÜFEN

Prüfen Sie, ob Sie förderberechtigt sind.

Prüfen Sie zuerst Ihre eigene Berechtigung. Nur wenn sie fehlt, prüfen wir die Möglichkeit über einen Ehepartner oder eingetragenen Lebenspartner. Dieser Rechner betrachtet Wohnsitz und Steuerpflicht in Deutschland; Grenzgänger und Auslandsfälle besprechen wir persönlich. Ob Sie gesetzlich oder privat krankenversichert sind, entscheidet die Förderung nicht.

Ergebnis:

Sie sind unmittelbar förderberechtigt

Diese Einordnung gilt, wenn Ihre Angaben vollständig und zutreffend sind. Die tatsächliche Förderung setzt die erforderlichen Nachweise und Beitragszahlungen voraus.

Weiter zum Fördervergleich

02 / FÖRDERUNG VERGLEICHEN

Ihre Förderung im Vergleich.

Vergleichen Sie Riester mit der neuen Förderung ab 2027. Die Steuerentlastung wird näherungsweise berechnet.

Lohnt sich die neue Förderung für Sie?

€
€ / Monat

Einkommen in Euro, z. B. 45.000,00. Der Sparbeitrag wird für die Hochrechnung unten übernommen.

Weitere Angaben für den Fördervergleich

€

Bei gewöhnlichen Angestellten mit Einzelveranlagung übernehmen wir zunächst das eingegebene Einkommen als Annahme für das Vorjahr, begrenzt auf die bekannte allgemeine Rentenversicherungs-BBG. Tragen Sie den tatsächlichen Vorjahreswert ein, wenn er abweicht. Auch unter der BBG kann das steuerliche Brutto vom beitragspflichtigen Entgelt abweichen, z. B. durch Entgeltumwandlung. Bei Ehepaaren zählt Ihr eigenes Vorjahreseinkommen. Für Beamte und Sonderfälle gelten andere maßgebliche Einnahmen.

Steuersatz und Rechenannahmen

Die Staffel ist eine grobe Modellannahme, keine amtliche Steuertabelle. Bruttoeinkommen ist nicht das zu versteuernde Einkommen. Besonders bei niedrigem Einkommen kann die Staffel den Steuervorteil überschätzen.

Vereinfachte Einkommensstaffel
EinzelveranlagungZusammenveranlagungModellsatz
bis 17.000 €bis 34.000 €21 %
über 17.000 bis 37.000 €über 34.000 bis 74.000 €30 %
über 37.000 bis 57.000 €über 74.000 bis 114.000 €33 %
über 57.000 €über 114.000 €42 %

Zusätzliche Steuerentlastung ≈ max. 0 € aus (förderfähigem Eigenbeitrag + Zulagen) × Grenzsteuersatz − Zulagen. Tatsächlich entscheidet das Finanzamt anhand Ihres Einzelfalls. Solidaritätszuschlag, Kirchensteuer und weitere Verträge sind nicht berücksichtigt.

Kinderzulage nur einmal pro Kind. Bei „Verheiratet“ wird für die Steuerschätzung eine Zusammenveranlagung angenommen. Bei getrennten Steuererklärungen wählen Sie für diese Rechnung „Ledig“ und Ihr eigenes Einkommen. Bei Zusammenveranlagung nutzt Riester das eigene maßgebliche Vorjahreseinkommen, die Steuerschätzung das gemeinsame Bruttoeinkommen.

Bisherige Förderung · Riester

——
Nettoaufwand monatlichNach zusätzlicher Steuerentlastung
—— / Jahr
Grundzulage jährlich
—
Riester: eine Grundzulage, keine Stufen
175 € bei voller Förderung; sonst anteilig
Kinderzulage jährlich
—
Zusätzliche Steuerentlastung
—

Neue Förderung · ab 2027

——
Nettoaufwand monatlichNach zusätzlicher Steuerentlastung
—— / Jahr
Grundzulage jährlich
—
Grundzulage Stufe 150 % auf die ersten 360 € / Jahr
—
Grundzulage Stufe 225 % über 360 € bis 1.800 € / Jahr
—
Kinderzulage jährlich
—
Zusätzliche Steuerentlastung
—

Förderquote = (Zulagen + zusätzliche Steuerentlastung) ÷ Gesamteinzahlung. Nettoaufwand jährlich + Zulagen + zusätzliche Steuerentlastung ergeben die Gesamteinzahlung. Monatlicher Nettoaufwand = (jährlicher Eigenbeitrag − zusätzliche Steuerentlastung) ÷ 12. Die Abbuchung bleibt der volle Sparbeitrag; die Steuererstattung erfolgt später. ¹ Bei mittelbar Berechtigten zeigt die Monatszahl den eigenen Beitrag vor einer möglichen gemeinsamen Steuerentlastung; diese ist separat zu prüfen. Die Steuererstattung fließt zunächst an Sie, sie ist kein zusätzlicher automatischer Vertragsbeitrag. Die Ringe zeigen die Förderung ohne einmaligen Berufseinsteigerbonus; dieser wird separat ausgewiesen.

So setzt sich Ihre neue Zulage zusammen
Grundzulage Stufe 150 % auf die ersten 360 € Eigenbeitrag jährlich
—
Grundzulage Stufe 225 % auf den Eigenbeitrag über 360 € bis 1.800 € jährlich
—
Kinderzulage100 % des Eigenbeitrags bis 300 € je Kind; unabhängig vom Einkommen
—

Förderregeln beim Bundesfinanzministerium nachlesen

03 / VERMÖGEN AUFBAUEN

Was kann aus Ihrer Vorsorge werden?

Stellen Sie Ihren Beitrag und die Rendite ein und vergleichen Sie das Vermögen bis 67.

Möchten Sie mehr für Ihre Altersvorsorge tun?

Verändern Sie Ihren Sparbeitrag und die angenommene Rendite. Der Fördervergleich oben bleibt davon unabhängig.

Jahre
€

Werte direkt eingeben oder mit den Pfeilen ändern. Die Rendite wählen Sie im Auswahlfeld oder verändern sie mit dem Regler.

50 € / Monat sparen · bis 67 · 32 Jahre Dauer

5,0 %
0 %10 %
Weitere Annahmen einstellen
€
%

Tragen Sie hier beispielsweise das Guthaben Ihres bestehenden Riester-Vertrags ein, das Sie möglicherweise in ein Altersvorsorgedepot übertragen möchten. Ob und zu welchen Bedingungen die Übertragung möglich ist, prüfen wir anhand beider Verträge. Das übertragene Kapital erhält keine neue Zulage. Für den rechnerischen Vergleich starten beide Anlagen mit demselben Kapital; eine Auszahlung von Riester-Guthaben in ein freies Depot ist damit nicht unterstellt.

VERMÖGEN BIS 67

Ihr Vermögen bis zum Alter 67.

Altersvorsorgedepot ab 2027 gegenüber einer ungeförderten Geldanlage – bei gleichem eigenen Beitrag und gleicher Modellrendite.

BRUTTOVERMÖGEN MIT 67 · INKLUSIVE STEUER-WIEDERANLAGE*

0 €
32 Jahre Sparzeit
—

Startkapital + Eigenbeiträge

—

Zulagen eingezahlt

—

Steuerentlastung wiederangelegt*

—

Förderung mit Wertzuwachs bis 67

Zum Vergleich: eine ungeförderte Geldanlage mit demselben Startkapital, denselben eigenen Sparbeiträgen und derselben Rendite nach Kosten. Beim Altersvorsorgedepot kommen Zulagen und die selbst wiederangelegte Steuerentlastung hinzu.

Modellierte Entwicklung des VorsorgeguthabensDie Kurven werden aus Ihren Angaben berechnet.

Vergleich bei gleichem Nettoeinsatz: Im geförderten Modell wird die Steuererstattung vollständig wiederangelegt. Der eigene Gesamteinsatz nach Steuer und Wiederanlage entspricht deshalb dem gewählten Sparbeitrag. Ohne Wiederanlage wäre der Nettoaufwand geringer. Beide Varianten rechnen mit demselben Startkapital und derselben Rendite nach Kosten.

Startkapital + EigenbeiträgeZulagen eingezahltSteuer-WiederanlageGesamtvermögen inklusive WertzuwachsUngeförderte Geldanlage
0 €

Mehrguthaben des Altersvorsorgedepots im Modell

Gegenüber der ungeförderten Geldanlage – mit den gewählten Annahmen, vor Steuern bei Auszahlung.
Eigenbeiträge, Förderung und Wertzuwachs im Detail
0 €

Startkapital + eingezahlte Eigenbeiträge

0 €

Eigenaufwand einschließlich Steuer-Wiederanlage

0 €

Zulagen über die Sparzeit

0 €

Zusätzliche Steuerentlastung über die Sparzeit

0 €

Zulagen + zusätzliche Steuerentlastung insgesamt

0 €

Rechnerischer Wertzuwachs

0 €

Separates Guthaben aus Steuer-Wiederanlage

0 €

Wertzuwachs auf Zulagen und Steuer-Wiederanlage

* Die Steuerentlastung wird nicht automatisch wiederangelegt. Im Modell nehmen wir an, dass Sie jede Erstattung selbst vollständig separat anlegen. Nur dann ist der dargestellte Vergleich einschließlich Steuer-Wiederanlage nachvollziehbar.

In beiden Modellen gilt die von Ihnen gewählte Rendite nach Kosten. Es wird kein zusätzlicher Kostenabzug vorgenommen. Steuerentlastung wird separat wiederangelegt. Werte vor laufenden Kapitalertragsteuern und Auszahlungssteuern; kein Vergleich nach Steuern und keine Prognose.

Weitere Modellannahmen

So wurde gerechnet

Beide Modelle beginnen mit demselben Startkapital und erhalten denselben eigenen Monatsbeitrag. Die eingegebene Rendite gilt nach Kosten für beide Anlagen. Es gibt keinen pauschalen zusätzlichen Kostenabzug. Einzahlungen erfolgen rechnerisch am Monatsende, Zulagen und zusätzliche Steuerentlastung am Jahresende. Die Förderung wird jährlich neu berechnet, sodass das Ende der Kinderzulage und die Altersgrenze der neuen Berechtigung für Selbstständige und angestellte Versorgungswerk-Mitglieder berücksichtigt werden.

Die zusätzliche Steuerentlastung wird jährlich in ein separates Guthaben wiederangelegt, das dieselbe eingegebene Rendite nach Kosten erhält. Die geförderte Kurve zeigt Altersvorsorgeguthaben plus dieses separate Guthaben. Die Erstattung wird nicht gleichzeitig vom Eigenaufwand abgezogen: Erstattung und Wiederanlage gleichen sich im Zahlungsfluss aus. Der Berufseinsteigerbonus zählt nur im ersten Jahr. Das Einkommen und der Modellsatz bleiben über die Sparzeit unverändert; die tatsächliche Steuerentlastung kann anders ausfallen.

Die ungeförderte Geldanlage ist ein allgemeines Vergleichsmodell, kein konkretes Depot- oder Versicherungsangebot. Laufende Kapitalertragsteuern, Vorabpauschale, Freibeträge, die Besteuerung bei Auszahlung und Sozialabgaben werden in beiden Modellen nicht berechnet. Der Vergleich zeigt den Effekt der Zulagen und der Steuer-Wiederanlage vor diesen Steuern; er ist kein Vergleich nach Steuern.

Inflation verändert die gezeigten Guthaben und Kurven nicht. Zusätzlich rechnen wir beide Endguthaben auf die Kaufkraft zum Sparbeginn zurück: Endguthaben ÷ (1 + Inflationsrate) hoch Sparjahre. Beispiel: 100.000 € in 20 Jahren entsprechen bei 2 % Inflation rund 67.300 € heutiger Kaufkraft. Bei 0 % Inflation sind Guthaben und Kaufkraft gleich. Beiträge steigen im Modell nicht mit der Inflation.

Die Sparzeit ergibt sich aus Ihrem Alter bis 67. Bis dahin werden Erwerbstätigkeit und Berechtigung als unverändert angenommen, soweit keine modellierte Altersgrenze greift. Reale Kurse schwanken; die Kurven sind keine Prognose und keine garantierte Leistung. Verluste sind möglich.
Neue Förderung: Zahlungsfluss und Steuer-Rechenweg

IHRE JÄHRLICHE UNTERSTÜTZUNG

772,20 €Zulagen + geschätzte Steuerentlastung
Grundzulage pro Jahr
540,00 €
Kinderzulage pro Jahr
0,00 €
Zusätzliche Steuerentlastung pro Jahr Schätzung
232,20 €
Sie zahlen monatlich Ihr Eigenbeitrag / Abbuchung
150,00 €
Zulagen zusätzlich im Vertrag Monatsdurchschnitt
45,00 €
Im Vertrag landen rechnerisch monatlich Eigenbeitrag + Zulagen im Jahresdurchschnitt
195,00 €
Im Vertrag insgesamt pro Jahr
2.340,00 €
Ihr eigener Aufwand nach Steuerentlastung Monatsdurchschnitt; Abbuchung bleibt unverändert
130,65 €
Mit 33 % vereinfachtem Modellsatz gerechnet. Die Zulage erhöht Ihr Guthaben; sie verringert nicht Ihre Abbuchung. Die Steuerentlastung fließt an Sie, nicht automatisch in den Vertrag.
Rechenweg nachvollziehen
Was könnte daraus bis zur Rente werden?
Die Förderregeln im Überblick

DIE FÖRDERREGELN AUF EINEN BLICK

Ihr Monatsbeitrag. Die jährliche Förderung.

MINDESTBEITRAG

10 € / Monat

120 € Eigenbeitrag im Jahr

So beginnt die Förderung. Ohne Kinder ergeben sich bei unmittelbarer Berechtigung 60 € Grundzulage im Jahr.

VOLLE KINDERZULAGE

25 € / Monat

300 € Eigenbeitrag im Jahr

Bereits damit erhalten Sie bei Anspruch 300 € je Kind im Jahr plus 150 € Grundzulage (50 % von 300 €). 300 € eigener Jahresbeitrag reichen unabhängig vom Einkommen. Pro Kind zählt die Zulage nur einmal.

VOLLE GRUNDZULAGE

150 € / Monat

1.800 € Eigenbeitrag im Jahr

Damit erreichen Sie 540 € Grundzulage im Jahr (180 € aus Stufe 1 + 360 € aus Stufe 2) plus mögliche Kinderzulagen. Auch der förderfähige Eigenbeitrag für den Sonderausgabenabzug ist ausgeschöpft.

Steuerlich ansetzbar: 1.800 € Eigenbeitrag plus Zulagen jährlich.

Bei 150 € Monatsbeitrag erreichen Sie den höchsten förderfähigen Eigenbeitrag. Ohne Kinder und ohne Berufseinsteigerbonus sind das 2.340 € Sonderausgaben im Jahr: 1.800 € Eigenbeitrag + 540 € Grundzulage. Das ist der Abzugsbetrag, keine Steuererstattung. Zusätzliche Steuerentlastung gibt es nur, soweit der tatsächliche Steuervorteil die Zulagen übersteigt.

Mehr einzahlen: Bis 570 € monatlich bzw. 6.840 € jährlich je Vertrag. Über 150 € monatlich bzw. 1.800 € jährlich hinaus erhöhen sich Zulagen und Sonderausgabenabzug nicht.

Unter 25: Bei erfüllten Voraussetzungen zusätzlich einmalig 200 € Berufseinsteigerbonus.

Die Monatsbeträge entsprechen gleichmäßig verteilten Jahresbeiträgen. Maßgeblich ist die jährliche Zahlung. Die Beispiele gelten für unmittelbar Förderberechtigte mit einem Vertrag. Für mittelbar berechtigte Ehepartner zählen mindestens 120 € eigener Jahresbeitrag; ihre Zulagenhöhe richtet sich nach dem Beitrag des unmittelbar berechtigten Partners. Die Fördergrenze gilt insgesamt pro Person.

DIE REGELN VERSTEHEN

So setzt sich die Förderung zusammen.

Die Zulagen richten sich künftig nach Ihrem Beitrag. Eine zusätzliche Steuerentlastung hängt von Ihrer persönlichen Steuersituation ab.

1.) Grundzulage

50 Cent je Spar-Euro auf die ersten 360 € jährlich – entsprechend 30 € monatlich. Für die weiteren Beiträge bis 1.800 € jährlich bzw. 150 € monatlich gibt es 25 Cent je Euro. Zusammen sind das maximal 540 € Grundzulage im Jahr.

2.) Kinderzulage

Ein Euro je Spar-Euro, höchstens 300 € pro Kind und Jahr. Bereits 25 € monatlich bzw. 300 € jährlich reichen für die volle Kinderzulage bei bestehendem Anspruch. Sie wird nicht doppelt an beide Eltern gezahlt.

3.) Steuerentlastung

Maximal 150 € monatlich bzw. 1.800 € jährlich an Eigenbeiträgen sind zuzüglich Zulagen als Sonderausgaben ansetzbar. Das Finanzamt gewährt nur den Steuervorteil zusätzlich, der die Zulagen übersteigt.

WER KANN PROFITIEREN?

Mehr Menschen werden einbezogen.

Insbesondere rentenversicherungspflichtige Beschäftigte und Auszubildende sowie Beamte. Neu hinzu kommen unter Voraussetzungen Selbstständige, Freiberufler und Pflichtmitglieder berufsständischer Versorgungswerke.

Weitere Gruppen und Voraussetzungen

Auch Kindererziehungszeiten, bestimmte Pflegetätigkeiten, versicherungspflichtige Minijobs und weitere gesetzlich geregelte Gruppen können eine Berechtigung begründen. Minijobber mit Befreiung von der Rentenversicherungspflicht sind dadurch allein nicht unmittelbar berechtigt.

Für die neue Berechtigung Selbstständiger sind begünstigte Einkünfte, eine Steuererklärung und ein Alter unter 67 Jahren maßgeblich. Die neue Berechtigung über ein Versorgungswerk betrifft Pflichtmitglieder mit Arbeitslohn, Versorgungsabgaben und Einwilligung; auch hier gilt die Altersgrenze. Bei Versorgungswerken und Beamten sind erforderliche Einwilligungen zur Datenübermittlung zu beachten.

Ehepartner können unter Voraussetzungen mittelbar berechtigt sein. Sie benötigen einen eigenen Vertrag und mindestens 120 € Eigenbeitrag jährlich. Die Grundzulage beträgt dann höchstens 175 €. Auch die Kinderzulage wird anhand des förderfähigen Eigenbeitrags des unmittelbar berechtigten Partners berechnet. Der Rechner berücksichtigt diesen Fall, sobald Sie die Ehe- und Vertragsvoraussetzungen angegeben haben.

Nicht unmittelbar berechtigt sind beispielsweise Personen, die nur freiwillig rentenversichert sind, Minijobber mit Befreiung von der Rentenversicherungspflicht und Empfänger einer Altersvollrente, sofern kein anderer begünstigter Tatbestand hinzukommt. Ohne eigene oder mittelbare Berechtigung besteht kein Zulagenanspruch. Ein Anspruch folgt nicht allein aus Berufsbezeichnung, Krankenversicherung oder Familienstand.

Unsere Broschüre zum Altersvorsorgedepot

Die ZAPP-Broschüre erklärt die Reform, die Fördermöglichkeiten und den Umgang mit bestehenden Riester-Verträgen. Stand: Juni 2026. Für den aktuellen Stand und die Berechnung gelten die Erläuterungen auf dieser Seite.

Broschüre öffnen oder herunterladen (PDF)
Verfügbarkeit, Wohnverwendung und Anbieterwechsel

Eine ungeförderte Geldanlage bietet mehr Flexibilität: In einem freien Depot können Sie grundsätzlich Geld entnehmen und aus einem breiteren Anlageangebot wählen. Bei einer ungeförderten Versicherung gelten dagegen die jeweiligen Vertragsbedingungen.

Das Altersvorsorgedepot ist für die Altersvorsorge bestimmt. Freie Entnahmen während der Ansparzeit sind keine reguläre Leistung: Bei einer nicht begünstigten Auszahlung müssen die anteiligen Zulagen und Steuervorteile zurückgezahlt werden. Eine Verwendung für selbst genutztes Wohneigentum ist unter den gesetzlichen Wohn-Riester-Voraussetzungen möglich, wenn der Anbieter diese Option anbietet. Das ist keine frei verfügbare Auszahlung.

Ein Anbieterwechsel ist möglich. Nach fünf Jahren dürfen beim abgebenden Anbieter keine Wechselkosten anfallen; der neue Anbieter darf für die Verwaltung bis zu 150 € berechnen. Produktbedingungen und verfügbare Angebote prüfen wir im Einzelfall.

Offizielle Regeln beim Bundesfinanzministerium
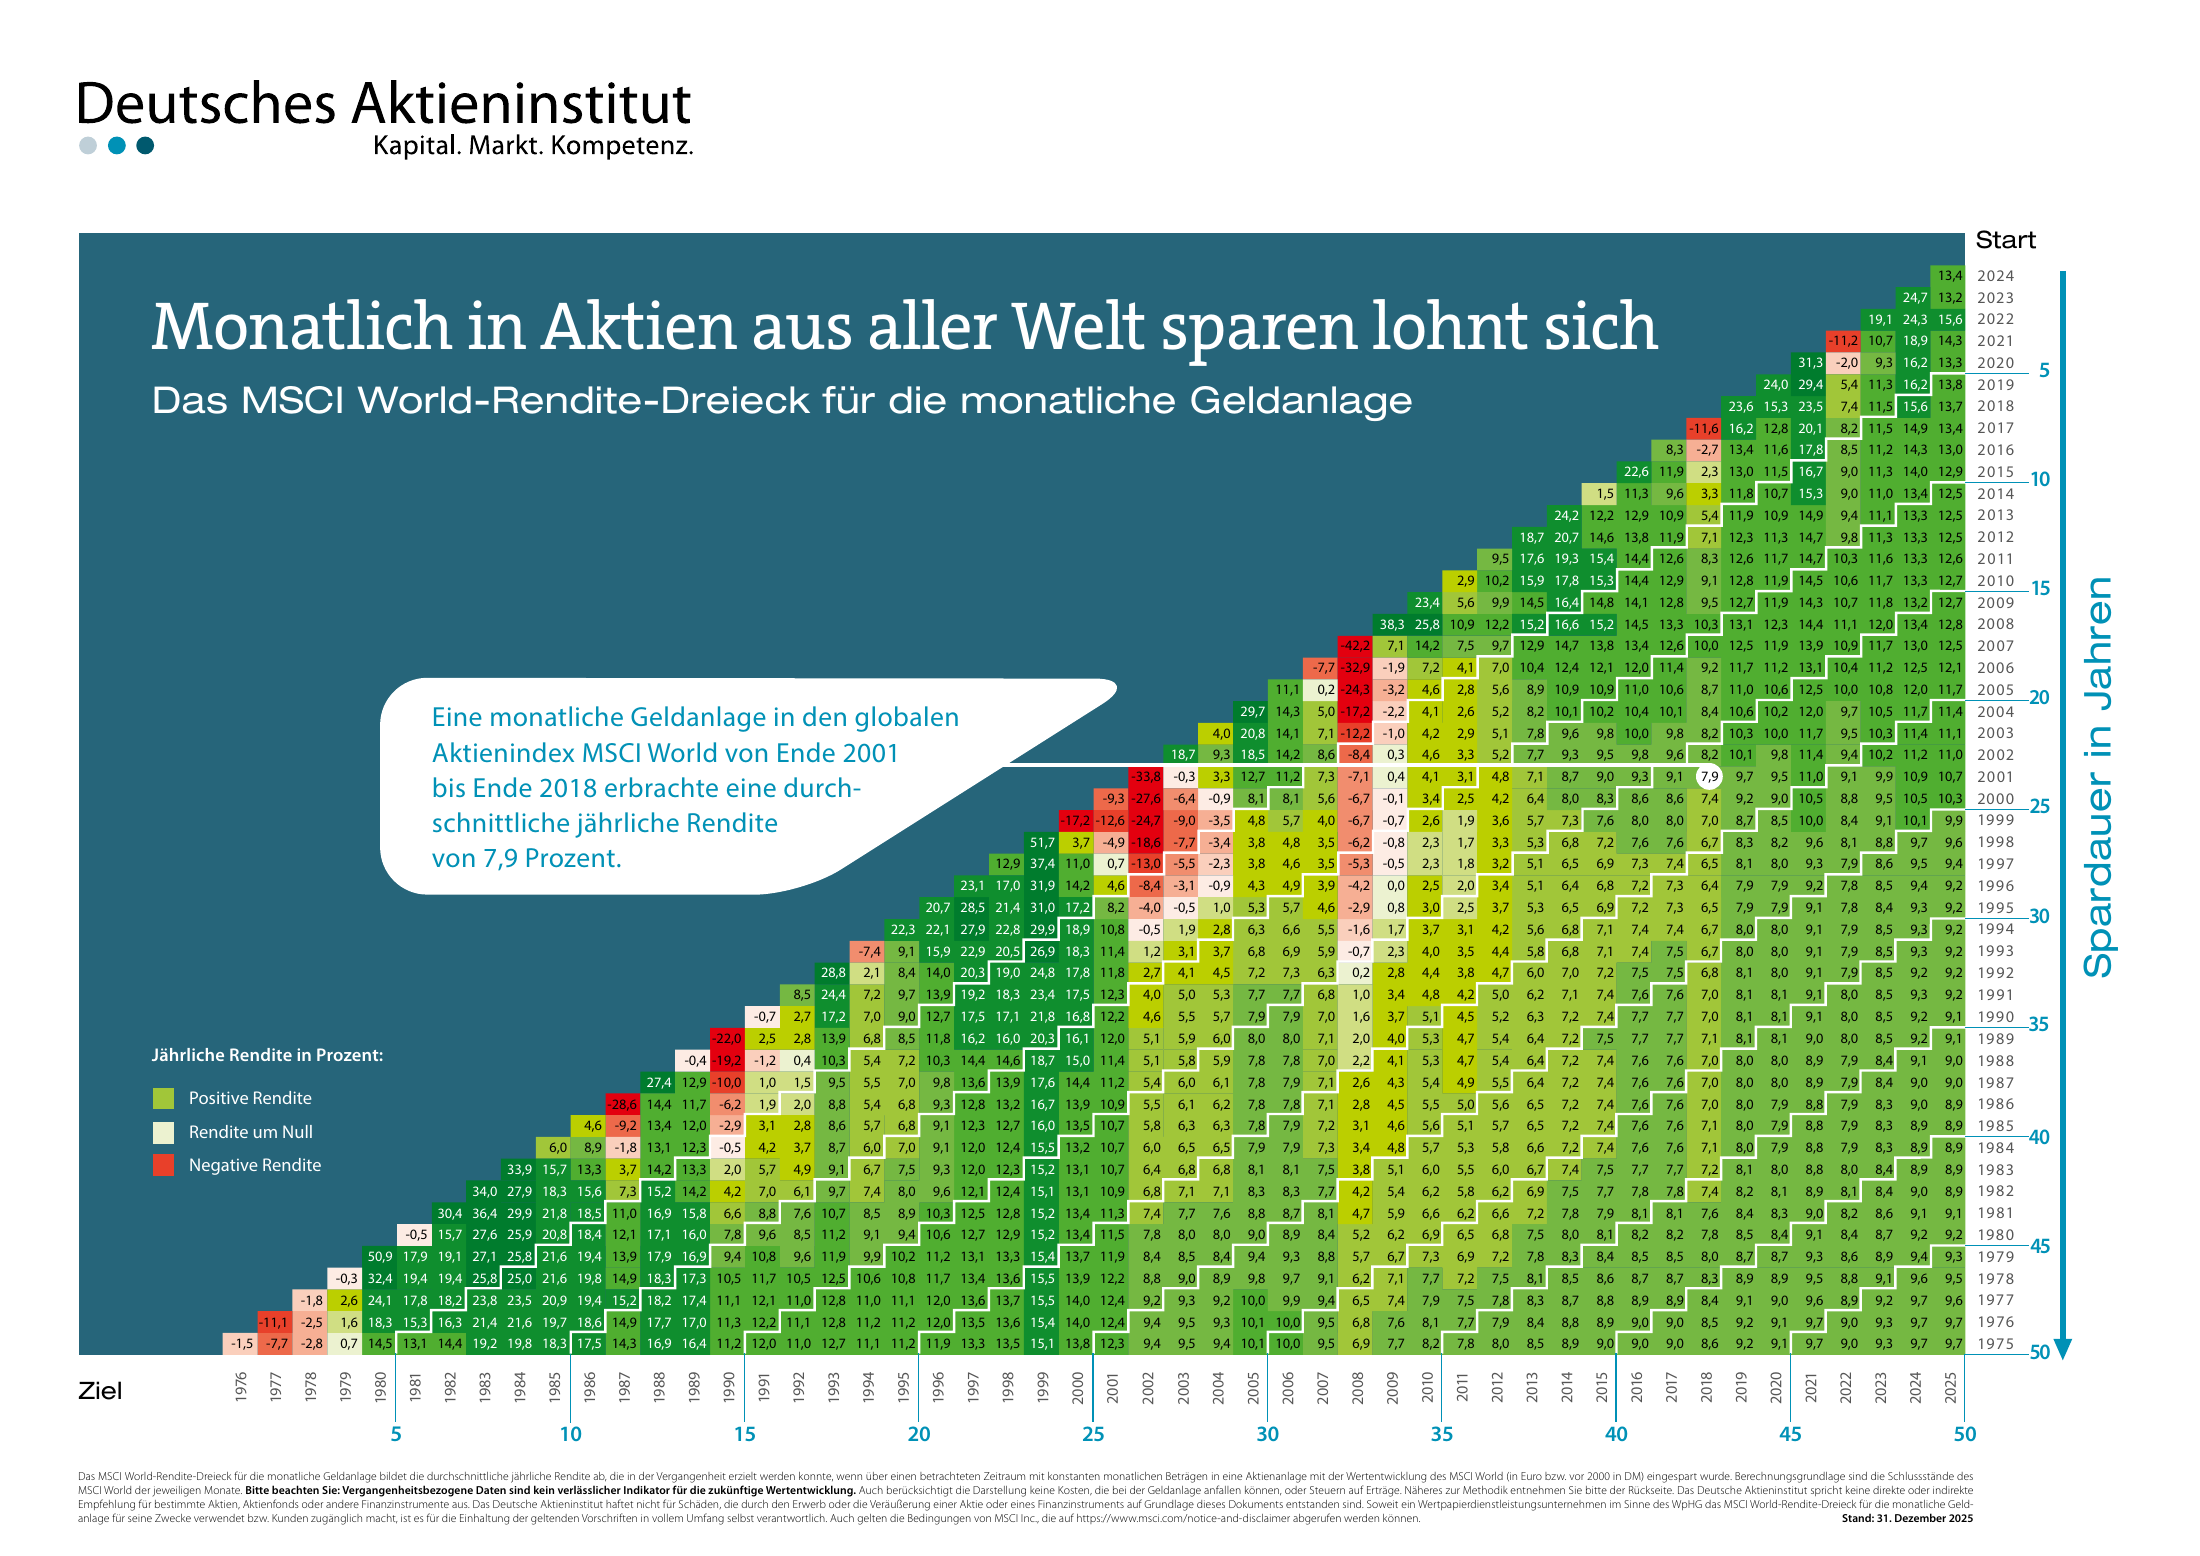
Historische Sparplanrenditen · das Renditedreieck ansehen

Das Renditedreieck des Deutschen Aktieninstituts zeigt die historischen jährlichen Renditen monatlicher MSCI-World-Sparpläne für unterschiedliche Start- und Endjahre. Stand: 31. Dezember 2025. Es ergänzt die Simulation als Rückblick; es bestimmt nicht die Rendite unseres Rechners.

MSCI-World-Renditedreieck für monatliche Geldanlage, 50 Jahre bis 2025, Deutsches Aktieninstitut. Vollständige Zahlen und Erläuterungen im verlinkten PDF.

Renditedreieck mit Erläuterungen als PDF öffnen und vergrößern

Quelle: Deutsches Aktieninstitut. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Die historischen Indexwerte berücksichtigen keine individuellen Anlagekosten und ersetzen keine persönliche Beratung.

Unverbindliche Orientierung nach den Regeln ab 2027. Kein Steuerbescheid und keine individuelle Empfehlung. Die Förderergebnisse werden auf Cent gerundet; der Berufseinsteigerbonus wird gesondert ausgewiesen. Ihre Rechenangaben werden ausschließlich in Ihrem Browser verarbeitet und von diesem Rechner nicht gespeichert oder versendet.

05 / BESTEHENDE VERTRÄGE

Riester behalten oder wechseln?

Ein neues System macht einen bestehenden Vertrag nicht automatisch schlechter. Für Altverträge gilt Bestandsschutz.

UNSERE EINORDNUNG

Erst vergleichen. Dann entscheiden.

Bei geringem Einkommen und Kindern kann die bisherige Riester-Förderung besonders günstig sein. Auch gute Garantien oder günstige Vertragsbedingungen können fürs Behalten sprechen. Ein Wechsel sollte sich nach Förderung, Kosten, Laufzeit und Ihren Zielen richten.

1.) Wie bisher fortführen

Vertrag und bisherige Förderung behalten. Das kann bei einer passenden Förderung und guten Konditionen sinnvoll sein.

2.) Nur Förderung wechseln

Der Vertrag bleibt bestehen; Sie wechseln in die neue Fördersystematik. Auch das muss individuell gerechnet werden.

3.) Guthaben übertragen

In einen neuen zertifizierten Vertrag wechseln. Förderung kann erhalten bleiben, doch Kosten und wegfallende Garantien sind zu prüfen.

Was sollten Sie vor einem Wechsel beachten?

Eine förderschädliche Kündigung mit Auszahlung ist etwas anderes als ein förderunschädlicher Vertragsübertrag. Kündigen Sie deshalb nicht vorschnell. Beim Wechsel in die neue Förderung ist eine Rückkehr zur alten Fördersystematik nicht möglich.

Ein neuer Vertrag parallel zum Riester-Altvertrag kann auch die Förderung des Altvertrags verändern. Bei Ehepaaren müssen die Verträge und Berechtigungen gemeinsam betrachtet werden.

Für den Vergleich benötigen wir insbesondere den aktuellen Vertragsstand, Beiträge, Garantien, Kosten und die Information, wie lange Kinderzulagen voraussichtlich noch zustehen.

Warum kleine Beiträge einen großen Unterschied machen

Vereinfachtes Beispiel: 10.000 € rentenversicherungspflichtiges Vorjahreseinkommen, zwei ab 2008 geborene Kinder, voller Zulagenanspruch. Nach bisheriger Riester-Förderung können 60 € Eigenbeitrag für 775 € Zulagen genügen. Im neuen System ergeben 120 € Eigenbeitrag 60 € Grundzulage plus 240 € Kinderzulagen, insgesamt 300 €. Mit 300 € Eigenbeitrag wären es 750 € Zulagen.

Nur Zulagenvergleich für einen unmittelbar berechtigten Elternteil. Ohne Steuervorteile, Produktkosten und Wertentwicklung. Das Beispiel ersetzt keinen Vertragsvergleich.

06 / GUT ZU WISSEN

Die wichtigsten Fragen.

Wie viel muss ich monatlich für die volle Förderung einzahlen?

Bei unmittelbarer Berechtigung erreichen 150 € Eigenbeitrag monatlich bzw. 1.800 € jährlich die volle Grundzulage von 540 € im Jahr und den höchsten förderfähigen Eigenbeitrag für den Sonderausgabenabzug. Für die volle Kinderzulage von 300 € pro Kind und Jahr genügen bereits 25 € monatlich bzw. 300 € jährlich bei bestehendem Anspruch. Die tatsächliche Steuerentlastung hängt von Ihrer persönlichen Steuersituation ab.

Kann ich mehr als 150 € monatlich einzahlen und steuerlich absetzen?

Sie können bis 570 € monatlich bzw. 6.840 € jährlich je Vertrag einzahlen. Für die Zulagen und den Sonderausgabenabzug werden jedoch höchstens 1.800 € Eigenbeitrag jährlich zuzüglich Zulagen berücksichtigt. Höhere Einzahlungen erhöhen diese Förderung nicht.

Wer berät mich zum Altersvorsorgedepot in Freiburg, Schopfheim oder Lörrach?

Die Robert Zapp GmbH ist Ihr Ansprechpartner für Altersvorsorgeberatung in Freiburg im Breisgau, Schopfheim, Lörrach und Südbaden. Als Versicherungsmakler und Finanzanlagenvermittler mit Erlaubnissen nach § 34d und § 34f GewO betrachten wir Investment- und Versicherungslösungen. Wir unterstützen Sie beim Fördercheck, beim Vergleich Ihres Riester-Vertrags und bei der Auswahl konkreter Angebote, sobald diese vorliegen. Beratung ist persönlich nach Vereinbarung und online möglich.

Was steht schon fest, was ist noch offen?

Die gesetzlichen Regeln sind beschlossen; neue Produkte können ab 1. Januar 2027 angeboten werden. Welche Angebote wir empfehlen können, steht erst nach Prüfung von Kosten, Fondsauswahl, Service und Auszahlungsbedingungen fest. Für ein öffentlich organisiertes Standarddepot sind weitere Umsetzungsschritte erforderlich.

Ist das Geld jederzeit verfügbar?

Das Altersvorsorgedepot dient langfristiger Vorsorge und ist kein frei verfügbares Tagesgeldkonto. Eine vorzeitige Auszahlung kann die Rückzahlung der Förderung auslösen. Für bestimmte wohnwirtschaftliche Zwecke können Ausnahmen bestehen; die konkrete Vertragsgestaltung ist zu prüfen.

Wie werden Erträge und Auszahlungen besteuert?

In der Ansparphase werden Erträge im Vertrag nicht laufend besteuert. Leistungen aus geförderten Beiträgen werden bei Auszahlung grundsätzlich vollständig mit dem persönlichen Steuersatz besteuert. Für ungeförderte Beiträge gelten andere Regeln, abhängig von der Art der Leistung. Ein niedrigerer Steuersatz im Ruhestand ist möglich, aber nicht garantiert.

Was ist das Standarddepot?

Eine vereinfachte Variante mit zwei festgelegten Fonds und Voreinstellungen zur Aufteilung. Vor der Auszahlung wird grundsätzlich schrittweise in den defensiveren Fonds umgeschichtet. Die durchschnittliche jährliche Renditeminderung durch Kosten ist gesetzlich auf 1,0 Prozent begrenzt. Das ist ein Höchstwert, keine Aussage zu einem konkreten Angebot.

Kann ich das Guthaben vererben?

Grundsätzlich kann verbleibendes Guthaben vererbt werden. Dabei sind Förder-Rückzahlungen zu beachten; für die Übertragung auf einen Altersvorsorgevertrag des überlebenden Ehepartners gibt es eine Ausnahme. Eine lebenslange Rente endet grundsätzlich mit dem Tod; vereinbarte Hinterbliebenenleistungen oder Rentengarantiezeiten sind gesondert zu prüfen.

Warum legt sich ZAPP noch nicht auf einen Anbieter fest?

Eine gute Förderung macht allein noch kein gutes Produkt. Wir möchten nachvollziehbar vergleichen, was nach Kosten übrig bleibt und welche Anlage- und Auszahlungsoptionen tatsächlich angeboten werden. Sobald belastbare Angebote vorliegen, unterstützen wir Sie bei der Auswahl – auch bei der Frage, ob Ihr bisheriger Vertrag weiterhin passt.

IHR ANSPRECHPARTNER IN SÜDBADEN

Altersvorsorgeberatung in Freiburg, Schopfheim und Lörrach.

Sie möchten Ihre Förderung einordnen oder Ihren Riester-Vertrag prüfen lassen? Die Robert Zapp GmbH begleitet Kunden in Freiburg im Breisgau, Schopfheim, Lörrach und der Region Südbaden. Wir prüfen Investment- und Versicherungslösungen und helfen Ihnen bei der Entscheidung, sobald belastbare Angebote für das Altersvorsorgedepot vorliegen.

Unabhängig beraten – in Südbaden und deutschlandweit online.

Als Versicherungsmakler und Finanzanlagenvermittler mit Erlaubnissen nach § 34d und § 34f GewO sind wir nicht an die Produkte eines einzelnen Versicherers gebunden. Wir betrachten Depot- und Versicherungslösungen und vergleichen Förderung, Kosten, Anlagemöglichkeiten und Auszahlung. Die Empfehlung richtet sich nach Ihrer Situation – auch wenn das bedeutet, einen bestehenden Riester-Vertrag zu behalten.

Unsere Standorte sind Schopfheim, Lörrach und Freiburg im Breisgau. Wir begleiten auch Kunden im Wiesental, im Markgräflerland, am Hochrhein und im Breisgau – etwa in Maulburg, Steinen, Rheinfelden, Weil am Rhein, Bad Säckingen, Müllheim und Bad Krozingen. Per Online-Beratung stehen wir Ihnen deutschlandweit zur Verfügung.

Standorte und Anfahrt · Unsere Erstinformation

Vereinbaren Sie ein persönliches Gespräch oder einen Online-Termin. Ihre Ziele, die Kosten und ein verlässlicher Plan für die spätere Auszahlung stehen dabei im Mittelpunkt.

Angaben für Ihre Beratungsanfrage vorbereiten

Alle Angaben sind freiwillig. Sie werden hier weder gespeichert noch automatisch versendet. Prüfen Sie die vorbereitete Nachricht in Ihrer E-Mail- oder WhatsApp-App und ergänzen Sie dort bei Bedarf weitere Angaben.

Standorte und Anfahrt

Die Buttons öffnen eine vorbereitete Anfrage in Ihrer E-Mail- oder WhatsApp-App. Sie entscheiden dort, ob Sie die Nachricht absenden. Rechnerangaben werden nicht automatisch übernommen.

Quellen und Informationsstand

Stand: 30. September 2026. Gesetzliche Einordnung anhand der offiziellen Informationen; eigene Rechenmodelle und Beratungsbeispiele von ZAPP. Produktankündigungen sind keine geprüften Angebote.

Allgemeine Information, keine individuelle Anlage- oder Steuerberatung. Kapitalmarktanlagen unterliegen Wertschwankungen; Verluste sind möglich. Die Simulation ist keine Prognose und keine Zusage künftiger Leistungen.

Ihre persönliche Vorsorgeübersicht

Sie erhalten eine kompakte Zusammenfassung Ihrer Förderung und Vermögenshochrechnung. Wählen Sie anschließend „Als PDF speichern“.

Ein Geburtsdatum aktualisiert das Alter im Rechner. Name und Geburtsdatum werden auch für Ihre Beratungsanfrage übernommen. Diese Angaben werden nicht gespeichert oder automatisch versendet.